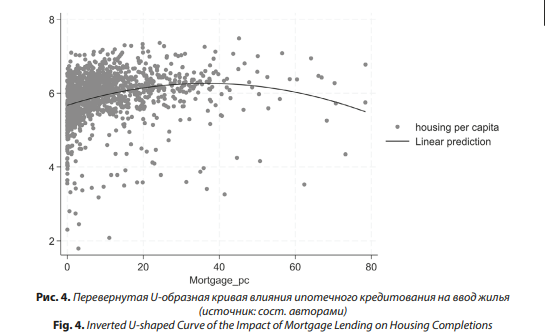
Если объем ипотечных кредитов в регионе превышает 62,6 тыс. руб. в расчете на душу населения, то ввод нового жилья в нем будет сокращаться. К такому выводу в результате многоэтапного эконометрического моделирования пришли сотрудники лаборатории экономической генетики регионов Института экономики УрО РАН. Детали исследования опубликованы в журнале «AlterEconomics».
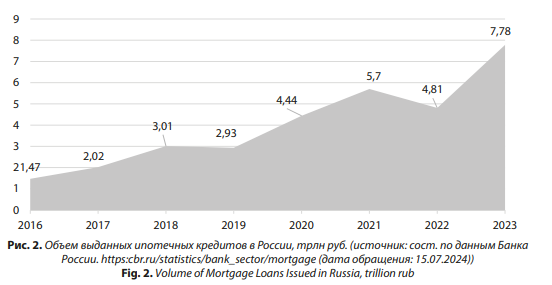
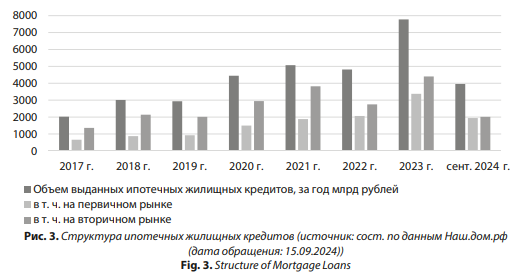
Ипотечное кредитование традиционно считается одним из ключевых способов сделать жилую недвижимость более доступной для населения и сформировать на нее соответствующий платежеспособный спрос. В России в последние годы этот рынок довольно активно развивался: годовой объем выданных заемных средств на приобретение жилья вырос с 1,47 трлн в 2016 г. до 7,78 трлн в 2023 г. Этому способствовало снижение уровня инфляции и размера кредитных ставок, а также запуск в 2020 г. программы льготной ипотеки, которая была ориентирована на новостройки. В итоге показатель ввода жилья в стране достиг отметки 110 млн кв. м в год, однако ценовая доступность квартир в новых домах ухудшалась из-за возрастающего на них спроса. Текущая же ситуация на рынке недвижимости и ипотечного кредитования значительно отличается от той, что была в предыдущие периоды.
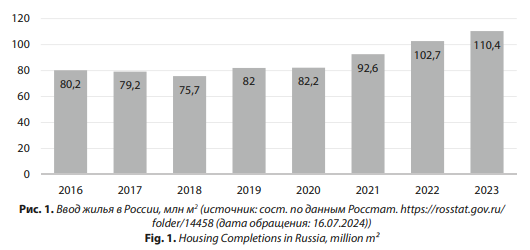
— Массовая льготная ипотека с 1 июля 2024 г. была отменена, и остались лишь узкие направления предоставления таких кредитов, что, собственно, не могло не отразиться на объемах вводимого жилья, — говорит старший научный сотрудник лаборатории экономической генетики регионов ИЭ УрО РАН канд. экон. наук Светлана Котлярова. — По итогам прошлого года в большинстве крупных городов наблюдается сокращение жилищного строительства. Кроме того, значительное повышение Центробанком ключевой ставки сделало и коммерческие ипотечные кредиты практически неподъемными для населения.
Светлана Николаевна вместе с коллегами задалась целью установить, всегда ли ипотечные кредиты стимулируют ввод жилья в российских регионах? Для этого с помощью нескольких эконометрических моделей были проанализированы данные Росстата, Центробанка и Агентства по ипотечному жилищному кредитованию. В выборку попали 83 субъекта федерации, по которым имелась информация о кредитах, выданных с 2005 по 2021 г. На первом этапе было определено, что между такими показателями, как объем ввода в действие жилых домов на 1000 чел. населения и объем ипотечных жилищных кредитов на душу населения, существует нелинейная и статистически значимая связь. Далее было рассчитано пороговое значение, при достижении которого влияние ипотечного кредитования на ввод жилья перестает быть положительным и становится отрицательным. Критическая цифра выданных заемных средств составила 62,6 тыс. руб. на душу населения.
— В рассматриваемый период регионов, которые вплотную подошли к означенной цифре, крайне мало, потому что сумма все-таки достаточно большая. Речь идет про Москву, Санкт-Петербург и северные территории. Снижения ввода жилья в этих субъектах не наблюдалось: пик только наступал и был бы достигнут, если бы общая ситуация кардинально не изменилась, — отмечает Котлярова.
Таким образом, можно заключить, что при низком уровне ипотечного кредитования увеличение объема таких займов стимулирует рост ввода жилья, а при высоком уровне кредитования данный эффект ослабевает и может даже поменяться на полностью противоположный. Авторы указывают на необходимость учета такого риска при формировании и реализации жилищной политики, а также рекомендуют направить усилия государства на сдерживание роста стоимости жилья и увеличение доходов населения.
— С точки зрения перспектив, конечно, никто не говорит о том, что стоимость жилья будет снижаться. Она в любом случае будет расти, по крайней мере, на уровень инфляции. Возможно, у государства получится как-то скорректировать политику, придумать новые, более эффективные меры поддержки, которые позволят увеличить доступность жилья и одновременно поддержать строительный сектор, — добавляет Котлярова.
Подробнее читайте: Котлярова С. Н., Матушкина Н. А., Мариев О. С. (2024). Эконометрическое моделирование нелинейного влияния ипотечного кредитования на строительство жилья в российских регионах. AlterEconomics. 21(4). 883–900.
Павел Киев