Ученые Института экономики УрО РАН в рамках проекта, поддержанного грантом Российского научного фонда, предложили новый подход для оценки отраслей промышленности на предмет вероятности банкротства предприятий. Методика позволяет определить не только текущий уровень рисков, но и спрогнозировать его изменения в ближайшем будущем. Такой анализ может помочь региональным властям скорректировать приоритеты промышленной политики и определить отрасли, нуждающиеся в дополнительной поддержке. Статья с детальным описанием подхода опубликована в журнале «Экономические и социальные перемены: факты, тенденции, прогноз».
Сегодняшнюю ситуацию в реальном секторе российской экономики нельзя назвать безоблачной: в последние годы предприятия то и дело сталкиваются с различного рода вызовами и угрозами. При этом от стабильной работы этих компаний зачастую зависит социальное и экономическое благополучие территорий, на которых они ведут свою деятельность. С учетом этого одной из важнейших задач для органов власти становится разработка мер поддержки предприятий, которая в идеале должна базироваться на комплексной оценке финансовой стабильности отраслей промышленности и прогнозировании ее изменений в будущем с учетом влияния факторов как внутренней, так и внешней среды. Традиционно используемые методические подходы увы не позволяют этого сделать.
— Чтобы оценить вероятность банкротства отраслей промышленности в целом и увидеть варианты дальнейшего развития ситуации, мы попытались объединить статистические и эконометрические методы, — рассказывает один из авторов статьи руководитель лаборатории моделирования пространственного развития территорий ИЭ УрО РАН кандидат экономических наук Илья Наумов. — В частности, мы обратились к стандартным методикам оценки вероятности банкротств, которые были предложены американскими экономистами Уильямом Бивером и Эдвардом Альтманом и обычно применялись в отношении отдельных компаний. В модели Альтмана мы убрали один из факторов, который существенно ограничивал ее применимость в нашем случае, а также рассчитали пороговые значения для определения вероятности банкротства по отдельным отраслям. Также существенным отличием нашего подхода является то, что мы анализируем финансовую стабильность и в зависимости от типа предприятий.
Предложенный уральскими учеными-экономистами подход предполагает, что на первых этапах оценивается финансовое положение и устойчивость предприятий различных отраслей промышленности на основе предварительно систематизированных данных их бухгалтерской отчетности. Затем с использованием модифицированной формулы Альтмана рассчитывается вероятность банкротства как отдельных, так и сгруппированных по размеру компаний (крупных, средних и малых). Далее авторы предлагают за счет построения регрессионных и авторегрессионных моделей сформировать возможные сценарии развития рисков банкротства предприятий, а также спрогнозировать социально-экономические последствия в случае реализации этих сценариев. Это позволяет увидеть более полную картину состояния отраслей и четче определить приоритеты по их государственной поддержке.
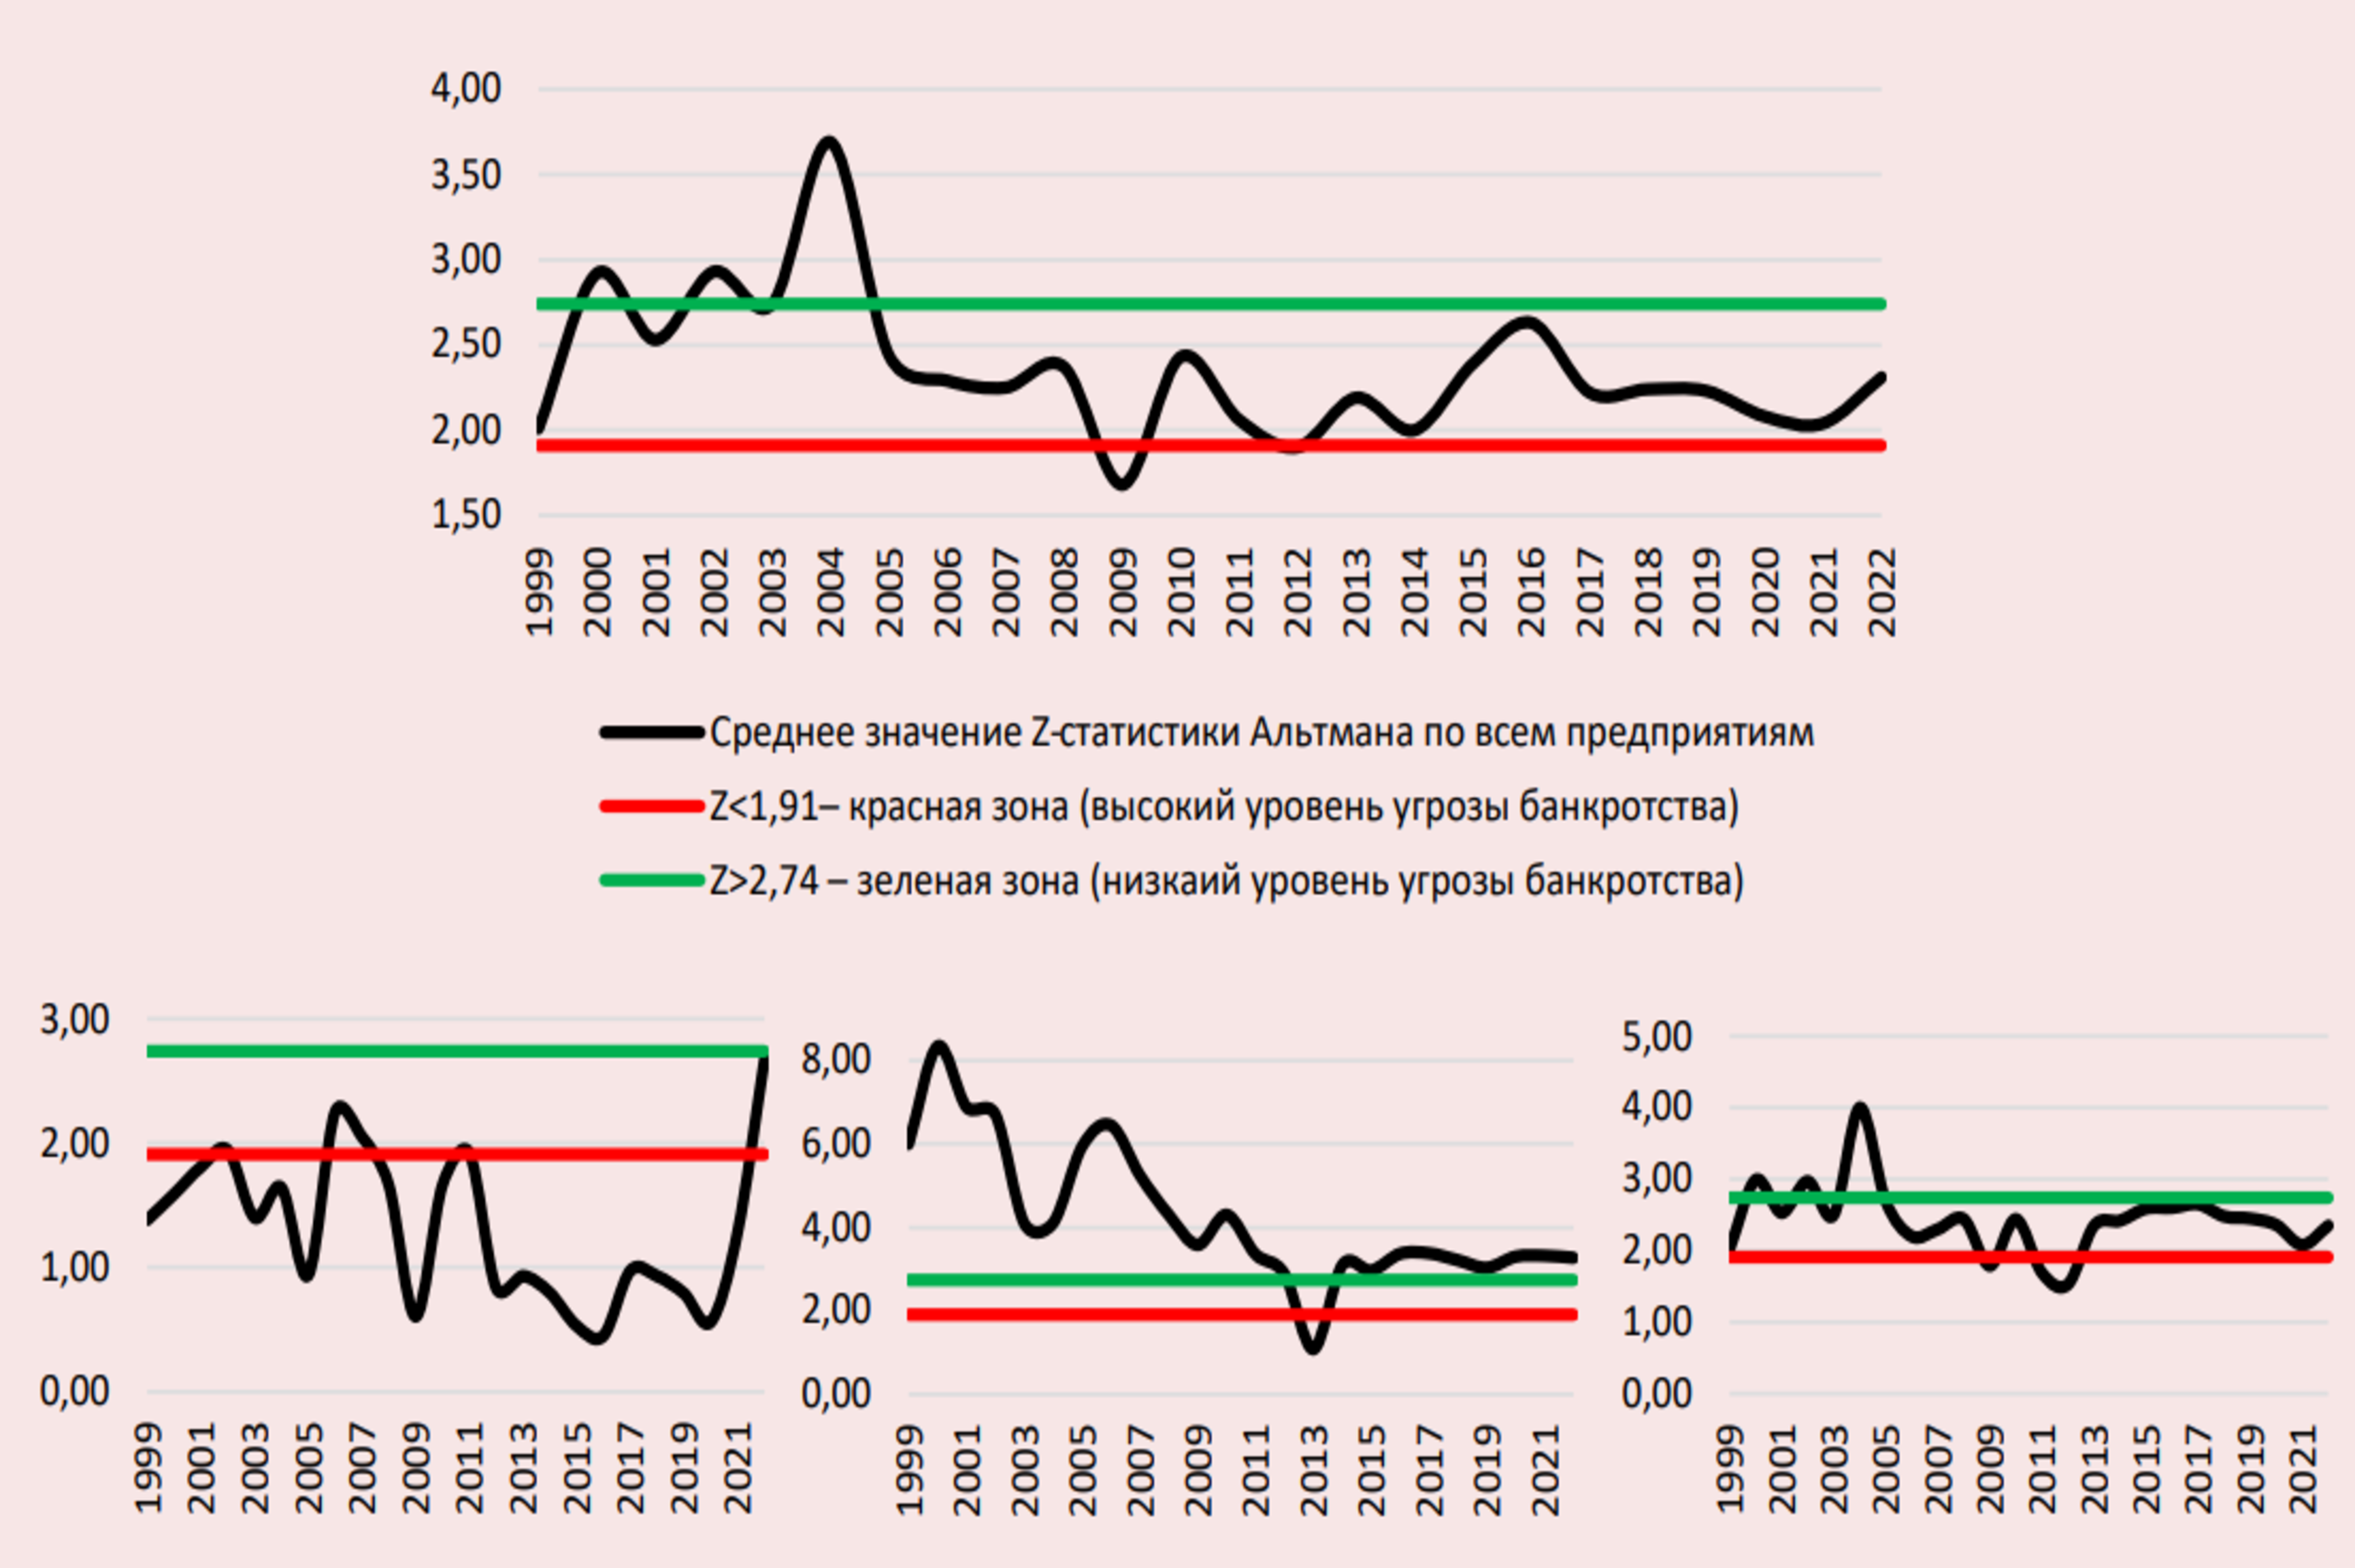
Рисунок. Динамика изменения вероятности банкротства отрасли машиностроения в Свердловской области в целом и по видам предприятий
Новая парадигма была апробирована Наумовым и коллегами на машиностроительной отрасли Свердловской области. Для анализа и построения моделей использовались данные за период с 1999 по 2022 год. Выяснилось, что наибольшим рискам банкротства подвержены крупные предприятия (с выручкой более 2 млрд руб. в год), которые недостаточно обеспечены собственными оборотными средствами, отличаются низким уровнем платежеспособности и имеют высокий уровень закредитованности. На протяжении рассматриваемого периода такие компании продемонстрировали значительную чувствительность к любым негативным проявлениям в экономике, а в перспективе до 2027 года при инерционном и пессимистичном сценарии развития ситуации могут вновь вернуться в «красную» зону по уровню угрозы банкротства.
Наибольшей финансовой стабильностью отличаются средние предприятия (с выручкой от 0,198 до 2 млрд руб в год), обладающие достаточным объемом оборотных активов для покрытия краткосрочных и долгосрочных обязательств и высокой ресурсоотдачей. При реализации инерционного и оптимистичного сценария вероятность банкротства таких компаний будет низкой. Риски же малых предприятий главным образом связаны с тем, что в силу своих размеров они не обладают ресурсами для разработки и внедрения собственных технологий и вынуждены их импортировать. Впрочем, как показало моделирование, наметившаяся тенденция к переходу на отечественные разработки будут в значительной степени способствовать повышению финансовой устойчивости такого типа компаний.
— Мы начали с машиностроения, потому что это одна из центральных отраслей в нашем регионе наряду с металлургией, — говорит Илья Викторович. — Дальше мы будем строить эти модели, определять действующие факторы и формировать сценарные прогнозы и для других отраслей. К слову, сейчас наша статья проходит стадию рецензирования в журнале «Экономика региона», там мы применяем этот подход уже ко всем отраслям Свердловской области, не задействуя, правда, эконометрическую часть метода по разработке сценариев. Эта работа нам еще предстоит. В чуть более отдаленной перспективе подход может быть применен к другим регионам и Уральскому федеральному округу в целом.
Подробнее читайте: Наумов И. В., Никулина Н. Л., Бычкова А. А. (2024). Сценарный подход к моделированию рисков банкротства предприятий отраслей промышленности. Экономические и социальные перемены: факты, тенденции, прогноз. 17(2), 166–186.