ПРОГРАММА ДЛЯ АВТОМАТИЧЕСКОГО АНАЛИЗА И ПРОГНОЗИРОВАНИЯ СТАЦИОНАРНЫХ И НЕСТАЦИОНАРНЫХ ВРЕМЕННЫХ РЯДОВ
Назначение
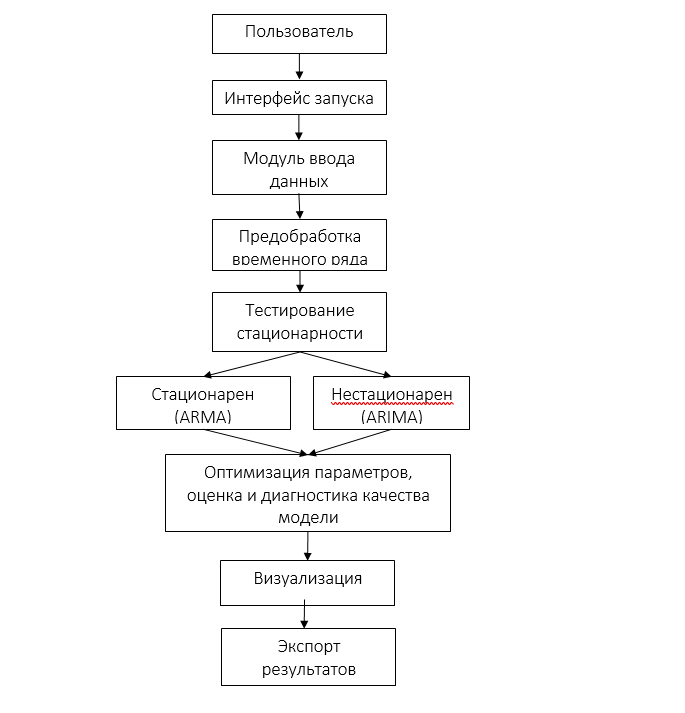
Автоматическое проведение полного цикла анализа временных рядов: проверка стационарности, выбор оптимальной модели (ARMA/ARIMA), оценка качества, построение прогноза и формирование отчетных результатов (таблицы/графики).
Область применения
Программа может использоваться научными и образовательными организациями - для исследований по эконометрике/анализу данных;
органами государственной власти и местного самоуправления - для прогнозирования социально-экономических показателей;
частными специалистами (аналитики, data science) - для ускорения типовых расчетов без ручной настройки моделей.
Особенности и преимущества
Автоматическое определение типа ряда: программа выполняет тест Дики–Фуллера (ADF) и классифицирует ряд как стационарный/нестационарный.
Автовыбор модели: для стационарных рядов выбирается ARMA(p, q); для нестационарных — ARIMA(p, d, q) (с автоматическим учетом необходимости дифференцирования).
Оптимизация параметров: подбор (p, q) и (p, d, q) выполняется по минимуму информационных критериев (AIC/BIC) с дополнительным контролем качества аппроксимации по R².
Встроенная диагностика: вывод ключевых характеристик модели (параметры, критерии, остатки, статистики тестов) для проверки корректности.
Построение прогноза на заданный горизонт, визуализация факта и прогноза, выгрузка результатов.
Снижение ручной работы: пользователь задает данные и горизонт прогноза - остальное выполняется автоматически по стандартной методике.
Инструментальные средства создания
Реализованная архитектура основана на ARMA/ARIMA прогнозировании временных рядов
Алгоритм реализован в среде Python
Системные требования
IBM PC-совмест. ПК, ОС: Windows 10 и выше.
Пример данных из программы для ЭВМ